Una promoción inmobiliaria no se financia de una sola vez ni con un único instrumento: atraviesa fases sucesivas —adquisición de suelo, obtención de licencia, construcción, comercialización y entrega— y cada una plantea necesidades, riesgos y garantías distintas. Entender esta secuencia ayuda a anticipar qué tipo de financiación puede encajar en cada momento y cómo se encadenan entre sí.
En este artículo repasamos, de forma cualitativa, las fases habituales de financiación de una promoción inmobiliaria y los instrumentos que suelen asociarse a cada una. Sígusta Inversiones analiza cada proyecto y estructura la financiación que corresponde a su fase, presentándola ante entidades, fondos e inversores; la concesión y el desembolso del capital corresponden siempre al financiador que finalmente asuma cada operación.
Por qué la financiación de una promoción se divide en fases
El riesgo de una promoción inmobiliaria no es constante a lo largo de su vida: comprar un suelo sin licencia no es lo mismo que construir sobre un suelo con licencia firme, y esto tampoco equivale a vender viviendas ya construidas. Cada etapa reduce, en principio, la incertidumbre respecto a la anterior, y esa evolución del riesgo es la que explica que existan instrumentos de financiación distintos para cada fase.
Plantear la financiación de una promoción de forma fragmentada, en lugar de buscar un único producto que la cubra de principio a fin, permite ajustar mejor las condiciones, las garantías y el coste a la naturaleza de cada momento del proyecto. También permite que distintos financiadores participen en distintas fases, en función de su apetito de riesgo.
No todas las promociones siguen exactamente la misma secuencia ni todas las fases requieren necesariamente financiación externa: algunos promotores afrontan la compra de suelo con recursos propios, por ejemplo. Pero conocer la lógica general de esta secuencia ayuda a planificar con más criterio.
Fase de suelo: adquisición y primeros pasos
La primera fase de una promoción es la adquisición del suelo sobre el que se va a construir. En este momento, el proyecto suele carecer todavía de licencia y, en muchos casos, de proyecto técnico definitivo, lo que implica un nivel de incertidumbre mayor que en fases posteriores.
Para esta etapa, el instrumento que suele encajar es el préstamo puente para compra de suelo: una financiación a corto o medio plazo pensada para cubrir la adquisición mientras se avanza en la tramitación urbanística y se prepara el proyecto técnico. Su estructura y sus garantías se ajustan a un momento en el que el activo todavía no genera ningún tipo de ingreso.
La garantía habitual en esta fase es el propio suelo, y el análisis del financiador se centra especialmente en la situación urbanística de la parcela, su potencial edificable y la coherencia del proyecto que se pretende desarrollar sobre ella.
Fase de licencia: tramitación y preparación del proyecto
Una vez adquirido el suelo, el proyecto entra en una fase de tramitación administrativa: redacción del proyecto técnico, gestiones urbanísticas y obtención de la licencia de obra. Esta fase no siempre requiere financiación adicional específica, pero condiciona directamente el calendario del resto del proyecto.
En algunos casos, el préstamo puente para compra de suelo se estructura de forma que su plazo cubre también esta fase de tramitación, de modo que la financiación de suelo y la espera de la licencia quedan cubiertas por el mismo instrumento. En otros casos, se negocia una prórroga o un ajuste específico si la tramitación se alarga más de lo previsto.
La obtención de la licencia de obra es habitualmente el hito que permite el paso a la siguiente fase de financiación, la de construcción, ya que a partir de ese momento el proyecto cuenta con la habilitación administrativa necesaria para empezar a edificar.
Fase de construcción: el préstamo promotor
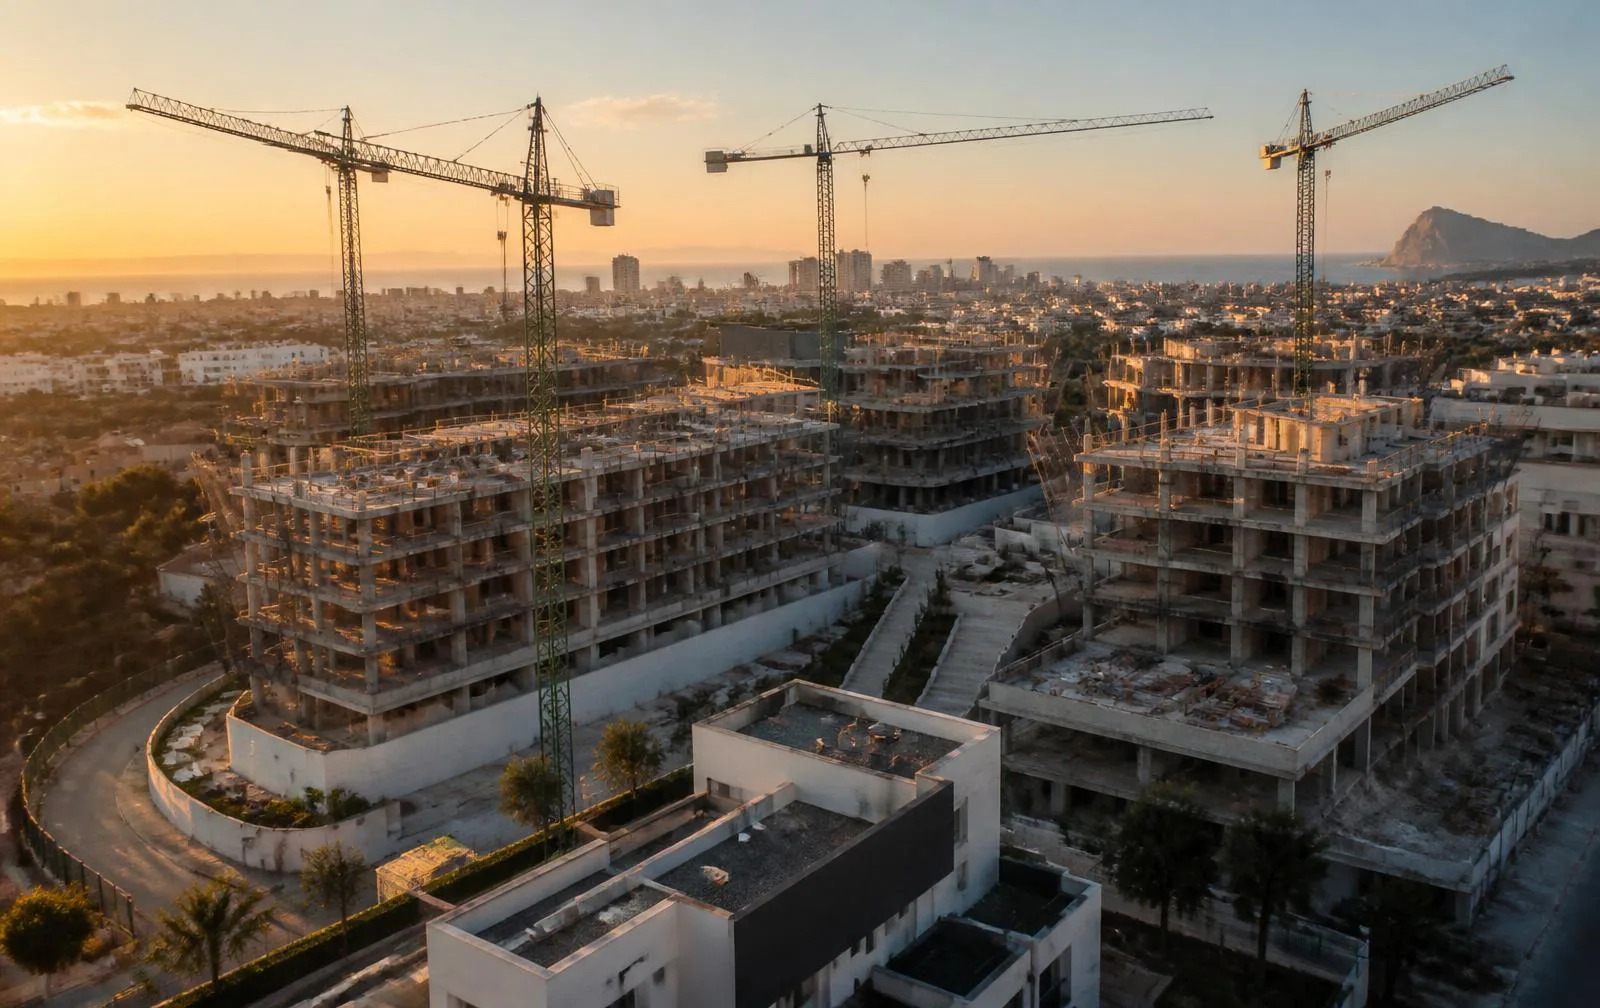
Con la licencia obtenida, el proyecto entra en la fase de construcción propiamente dicha, que suele financiarse mediante un préstamo promotor estructurado en disposiciones sucesivas ligadas al avance de la obra. Cada tramo de capital se libera conforme se acreditan los hitos constructivos correspondientes, habitualmente mediante certificaciones de obra.
Esta fase suele ser la de mayor volumen de financiación dentro del conjunto del proyecto, ya que cubre el coste íntegro de la edificación: cimentación, estructura, cerramientos, instalaciones y acabados. También es la fase en la que cobran relevancia los seguros y avales vinculados a la construcción, como el seguro decenal o los avales de cantidades a cuenta si se han cobrado anticipos de compradores.
El análisis del financiador en esta fase se centra en el proyecto técnico, el presupuesto de construcción, la solvencia de la empresa constructora, el calendario de obra y, cada vez más, en la evolución de la comercialización, que empieza a solaparse con esta etapa en muchos proyectos.
Fase de comercialización: cómo se solapa con la construcción
La comercialización de las viviendas no suele esperar a que termine la construcción: en muchos proyectos comienza en fases relativamente tempranas de la obra, con reservas y contratos de compraventa sobre plano. Esta fase no requiere, en sí misma, un instrumento de financiación específico, pero influye de forma directa en la estructura de la financiación de construcción.
Los ingresos que se van generando por ventas —una vez descontadas las cantidades que deben quedar garantizadas mediante los avales correspondientes— pueden condicionar el ritmo de amortización previsto del préstamo promotor y, en algunos casos, permiten ajustar el calendario de disposiciones de capital pendientes.
El ritmo de comercialización es, además, uno de los indicadores que siguen los financiadores durante toda la vida de la operación, ya que una comercialización más lenta de lo previsto puede anticipar tensiones en el calendario de amortización y, en última instancia, la necesidad de valorar una refinanciación.
Fase de entrega: cierre del ciclo financiero
La fase final del proyecto es la entrega de las viviendas a los compradores, que suele coincidir con la obtención de la licencia de primera ocupación y con la cancelación de la financiación de construcción mediante los ingresos procedentes de las ventas, incluida en su caso la subrogación de compradores en hipotecas individuales.
En esta fase, la coordinación entre el promotor, el financiador y, en su caso, las entidades que conceden las hipotecas individuales a los compradores es determinante para que la cancelación de la deuda de promoción y las entregas se produzcan de forma ordenada.
Un cierre correcto de esta fase también implica cancelar formalmente las garantías asociadas a la financiación de construcción y liberar los avales de cantidades a cuenta conforme se van formalizando las entregas, dejando el proyecto en una situación registral y financiera ordenada.
Cómo se encadenan los distintos instrumentos entre sí
La lógica que conecta estas fases es que cada instrumento de financiación suele cancelarse o transformarse al pasar a la siguiente etapa: el préstamo puente para compra de suelo se cancela habitualmente con la disposición inicial del préstamo promotor de construcción, y este último se amortiza con los ingresos de comercialización y entrega.
Esta cadena no siempre es lineal ni automática. Es habitual que el proyecto experimente desajustes de calendario entre fases —una licencia que tarda más de lo previsto, una comercialización más lenta— que obliguen a revisar la estructura de financiación vigente, ya sea mediante una prórroga, un ajuste de condiciones o una refinanciación.
Planificar desde el inicio cómo se van a encadenar los distintos instrumentos, y qué margen existe si alguna fase se retrasa, forma parte del análisis que conviene hacer antes de comprometer el suelo o de firmar la primera financiación del proyecto.
- Fase de suelo → préstamo puente para compra de suelo
- Fase de licencia → tramitación administrativa, financiación de suelo prorrogada o ajustada
- Fase de construcción → préstamo promotor por hitos de obra
- Fase de comercialización → ingresos que condicionan la amortización
- Fase de entrega → cancelación de la financiación y liberación de garantías
El papel de Sígusta Inversiones en cada fase
Sígusta Inversiones analiza el proyecto en el momento en que se encuentre —suelo, licencia, construcción o comercialización avanzada— y estructura la financiación que corresponde a esa fase, teniendo en cuenta cómo se articula con la etapa anterior y con la siguiente.
Presentamos cada operación ante entidades, fondos e inversores cuyo perfil de riesgo encaja con la fase concreta del proyecto, y acompañamos al promotor en la coordinación entre los distintos instrumentos a medida que la promoción avanza. La aprobación y el desembolso de cada financiación corresponden siempre al financiador que finalmente asuma la operación.
Preguntas frecuentes
¿Por qué la financiación de una promoción se estructura en varias fases?
Porque el riesgo del proyecto cambia a lo largo de su desarrollo: no es lo mismo un suelo sin licencia que una construcción avanzada con ventas ya iniciadas. Cada fase admite instrumentos y garantías distintos, ajustados a ese nivel de riesgo.
¿Qué instrumento suele financiar la compra de suelo?
Habitualmente un préstamo puente para compra de suelo, pensado para cubrir la adquisición mientras se tramita la licencia y se prepara el proyecto técnico.
¿Cómo se financia la fase de construcción?
Mediante un préstamo promotor estructurado en disposiciones sucesivas ligadas al avance de la obra, verificado a través de certificaciones técnicas de construcción.
¿La comercialización requiere un instrumento de financiación propio?
No suele requerir un instrumento específico, pero los ingresos que genera influyen en el ritmo de amortización del préstamo de construcción y en el calendario de disposiciones pendientes.
¿Qué ocurre si una fase se retrasa respecto al calendario previsto?
Puede ser necesario ajustar la financiación vigente mediante una prórroga, una modificación de condiciones o, en determinados casos, una refinanciación de la deuda existente.
¿Quién decide la concesión de la financiación en cada fase?
Sígusta Inversiones analiza el proyecto y estructura la propuesta para cada fase, pero la decisión de conceder la financiación y su desembolso corresponden siempre a la entidad, fondo o inversor que la asuma.