Financiar una promoción de obra nueva implica mucho más que obtener un importe global de capital: supone estructurar cómo y cuándo se dispone de ese capital a medida que avanza la construcción, qué garantías respaldan cada fase y qué obligaciones legales acompañan al proceso, como los seguros y avales de cantidades a cuenta.
En este artículo explicamos, de forma cualitativa, cómo se plantea la financiación de obra nueva de principio a fin: desde la estructura por hitos hasta el papel de las certificaciones de obra, los seguros obligatorios y los avales que protegen a los compradores. Sígusta Inversiones analiza y estructura este tipo de operaciones y las presenta ante financiadores; la concesión y el desembolso del capital corresponden siempre a la entidad, fondo o inversor que asuma la operación.
Qué distingue a la financiación de obra nueva
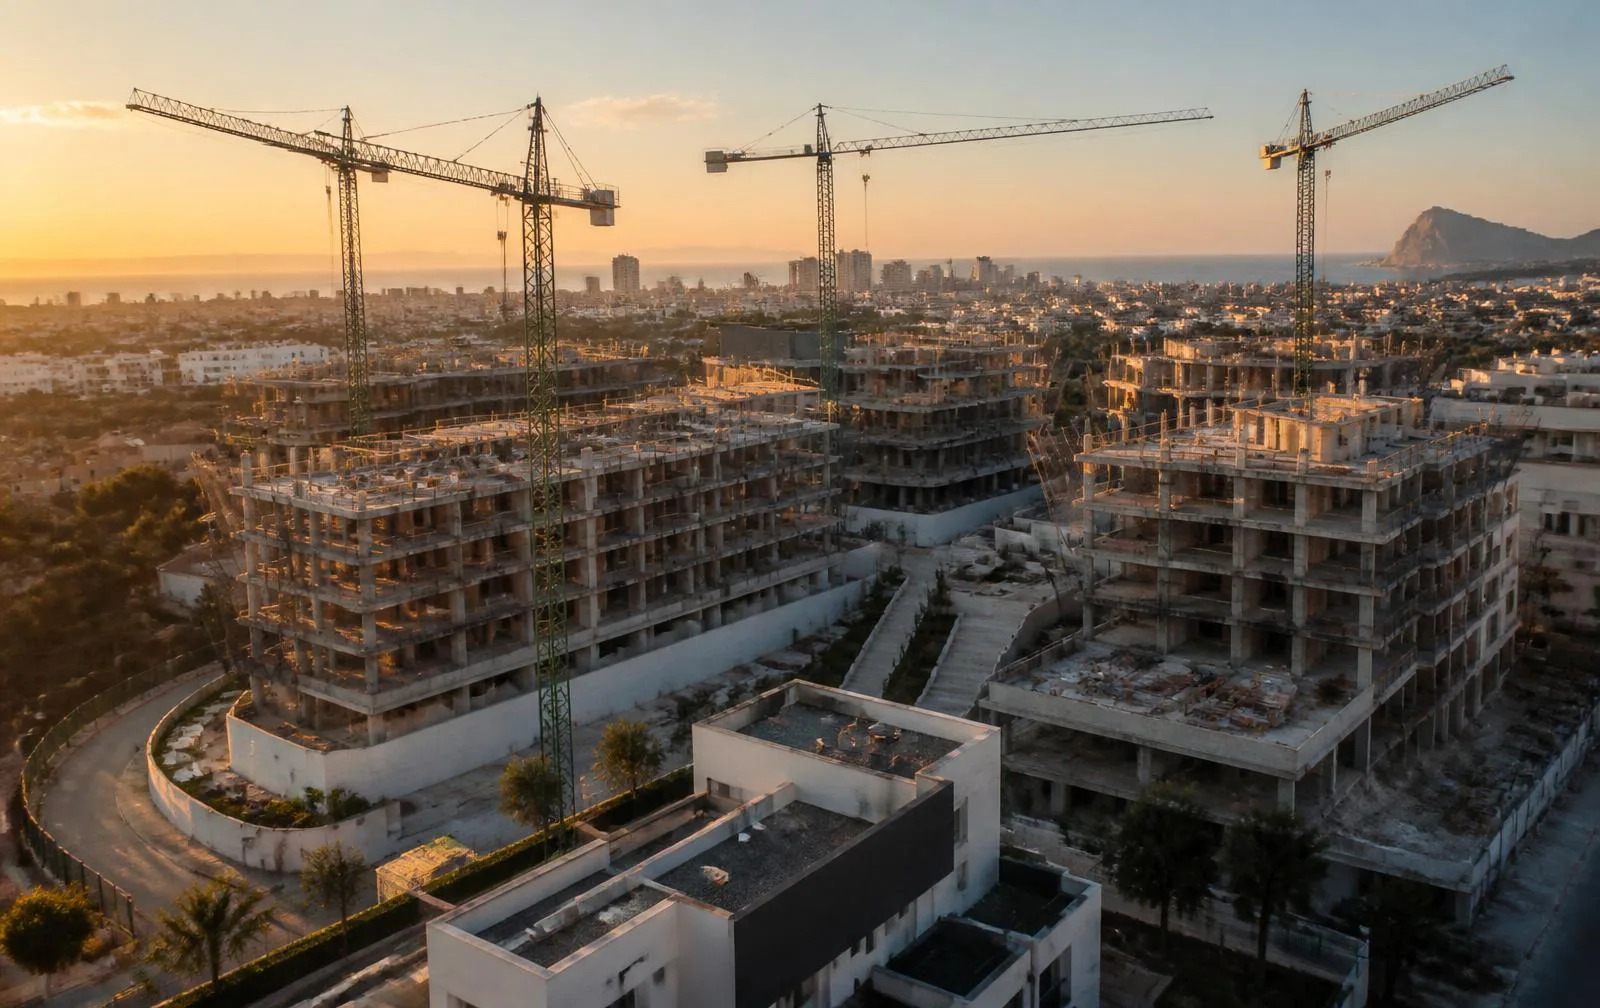
A diferencia de un préstamo con desembolso único, la financiación de obra nueva se estructura habitualmente en disposiciones sucesivas, ligadas al avance real de la construcción. Esta forma de proceder responde a que el riesgo de una promoción cambia según su grado de ejecución: no es lo mismo financiar una obra que empieza que una que ya tiene la estructura terminada.
Esta estructura por fases permite al financiador ajustar el desembolso a la evolución real del proyecto y reduce el riesgo de entregar capital por adelantado a una obra que después no avanza al ritmo previsto. Para el promotor, implica que la disponibilidad de fondos está condicionada a justificar el avance de la construcción en cada momento.
El resultado es que la financiación de obra nueva no puede entenderse como un único producto homogéneo, sino como una estructura que combina el importe global aprobado, el calendario de disposiciones, las garantías asociadas y las obligaciones documentales que hay que cumplir en cada hito.
Las fases de una promoción y su relación con la financiación
Antes de que empiece la construcción propiamente dicha, una promoción atraviesa fases previas —adquisición del suelo, obtención de licencia, proyecto técnico— que suelen financiarse con instrumentos distintos, como el préstamo puente para compra de suelo. La financiación de obra nueva entra en juego una vez que el proyecto cuenta con licencia y arranca la fase de construcción.
A partir de ahí, el préstamo promotor destinado a obra nueva se estructura para acompañar la ejecución material del edificio: cimentación, estructura, cerramientos, instalaciones y acabados. Cada una de estas etapas suele corresponder a un tramo de disposición dentro del calendario pactado con el financiador.
La comercialización de las viviendas, que en muchos proyectos comienza antes de que termine la obra, también influye en la estructura de la financiación: los ingresos que se van generando por ventas o reservas pueden condicionar el ritmo de amortización previsto y la forma en que se plantea la última fase del proyecto.
Hitos de obra y disposición del capital
El calendario de disposiciones se define habitualmente en función de hitos constructivos objetivamente verificables: finalización de la cimentación, conclusión de la estructura, cerramiento del edificio, instalaciones y acabados finales. Cada hito alcanzado habilita, en principio, la disposición del tramo de capital correspondiente.
- Cimentación y movimiento de tierras
- Estructura del edificio
- Cerramientos y cubierta
- Instalaciones (fontanería, electricidad, climatización)
- Acabados y urbanización
- Finalización de obra y obtención de licencia de primera ocupación
El papel de las certificaciones de obra
La certificación de obra es el documento técnico, habitualmente emitido por la dirección facultativa, que acredita el estado real de ejecución de la construcción en un momento determinado. Es la referencia que utilizan los financiadores para comprobar que el avance declarado corresponde con la realidad del proyecto antes de autorizar una nueva disposición de capital.
En la práctica, cada disposición del préstamo suele ir precedida de la revisión de la certificación de obra correspondiente, y en muchas operaciones esta revisión la realiza también un técnico independiente designado por el financiador, que valida lo certificado por la dirección facultativa del promotor.
Este mecanismo de control cumple una doble función: protege al financiador frente a desviaciones entre lo declarado y lo ejecutado, y aporta al promotor un criterio objetivo y verificable sobre el que planificar el calendario de disposiciones.
Seguros vinculados a la construcción
La construcción de obra nueva destinada a vivienda lleva aparejadas obligaciones de aseguramiento que forman parte del marco legal aplicable, entre ellas el seguro decenal, que cubre determinados daños derivados de vicios de la construcción que puedan afectar a la estabilidad del edificio durante un plazo legal determinado.
Además del seguro decenal, en función del proyecto pueden requerirse otras coberturas, como los seguros de responsabilidad civil de los agentes que intervienen en la obra o pólizas específicas ligadas a la construcción. La existencia y vigencia de estos seguros suele formar parte de la documentación que revisan los financiadores antes de aprobar o mantener una operación.
La ausencia o irregularidad de estos seguros puede condicionar tanto la viabilidad de la financiación como, más adelante, la propia comercialización de las viviendas, por lo que su gestión se incorpora habitualmente al calendario general del proyecto.
Avales de cantidades a cuenta: qué son y por qué importan
Cuando un promotor recibe cantidades anticipadas de los compradores antes de la entrega de la vivienda, la normativa exige garantizar esas cantidades mediante un aval bancario o un seguro de caución, de forma que el comprador pueda recuperar lo entregado si la construcción no llega a completarse o entregarse en los términos pactados.
Estos avales de cantidades a cuenta son independientes de la financiación de la obra en sí, pero están directamente relacionados con ella: la comercialización con cobro de anticipos suele coordinarse con el calendario de construcción y con la estructura de financiación pactada con el financiador de la obra.
La correcta gestión de estos avales es también un elemento que revisan los financiadores, en la medida en que una gestión irregular puede generar contingencias legales y reputacionales que afectan a la viabilidad global del proyecto.
Qué se analiza para estructurar la financiación de obra nueva
Antes de plantear una estructura de financiación de obra nueva, se analizan de forma conjunta el proyecto técnico y su presupuesto de ejecución, la licencia de obra, la situación urbanística y registral del suelo, el calendario de construcción previsto, las previsiones de comercialización y la experiencia del promotor en proyectos similares.
También se valora la solvencia del proyecto en su conjunto: la relación entre el coste total de construcción, el valor esperado de la promoción terminada y el importe de financiación solicitado, así como las garantías adicionales que puedan ofrecerse.
Errores frecuentes al plantear la financiación de una obra
Un error frecuente es no ajustar el calendario de disposiciones previsto a los tiempos reales de ejecución de la obra, lo que puede generar tensiones de tesorería cuando el ritmo de construcción se desvía del plan inicial. Otro error habitual es descuidar la gestión de los seguros y avales obligatorios, dando por hecho que se resolverán más adelante sin planificación específica.
También es habitual subestimar el tiempo que requiere la revisión técnica de las certificaciones de obra por parte del financiador, lo que puede retrasar disposiciones de capital si no se ha coordinado con suficiente antelación entre la dirección facultativa, el promotor y el financiador.
El papel de Sígusta Inversiones
Sígusta Inversiones analiza el proyecto de obra nueva, estructura la propuesta de financiación por hitos y la presenta ante entidades, fondos e inversores cuyo perfil puede encajar con el proyecto. También acompañamos la coordinación de los aspectos documentales asociados —certificaciones, seguros y avales— a lo largo de la ejecución de la obra.
La aprobación de la financiación, el calendario definitivo de disposiciones y el desembolso del capital corresponden siempre a la entidad, fondo o inversor que finalmente asuma la operación.
Preguntas frecuentes
¿Cómo se estructura habitualmente la financiación de obra nueva?
Se estructura en disposiciones sucesivas de capital ligadas al avance real de la construcción, verificado mediante hitos de obra y certificaciones técnicas, en lugar de un desembolso único al inicio.
¿Qué es una certificación de obra y para qué sirve en la financiación?
Es el documento técnico que acredita el estado de ejecución de la construcción en un momento dado. Los financiadores la utilizan para autorizar cada nueva disposición de capital conforme avanza la obra.
¿Qué es el seguro decenal y por qué es relevante?
Es un seguro obligatorio en la construcción de vivienda que cubre determinados daños derivados de vicios constructivos que afecten a la estabilidad del edificio durante un plazo legal determinado. Su vigencia suele revisarse dentro del análisis de la operación.
¿Qué son los avales de cantidades a cuenta?
Son garantías —bancarias o mediante seguro de caución— que protegen las cantidades anticipadas por los compradores antes de la entrega de la vivienda, permitiéndoles recuperarlas si la construcción no se completa en los términos pactados.
¿Qué documentación se necesita para solicitar financiación de obra nueva?
Entre otros documentos, el proyecto técnico y su presupuesto, la licencia de obra, la situación registral del suelo, el calendario de construcción y las previsiones de comercialización.
¿Quién autoriza cada disposición del préstamo durante la obra?
La autorización corresponde al financiador, que suele apoyarse en la revisión de las certificaciones de obra por parte de su propio técnico antes de liberar cada tramo de capital.